Возмещение НДС возникает, когда сумма законных налоговых вычетов за квартал оказывается больше налога, начисленного с реализации. В этом случае разницу можно не оставлять в расчетах с бюджетом, а заявить к возврату. Однако сама декларация с показателем к возврату еще не значит, что деньги автоматически перечислят компании. Инспекция сначала проверяет обоснованность вычетов, документы и операции с контрагентами.
Перед заявлением НДС к возврату важно проверить документы и записи, формирующие сумму вычета. В рамках такой подготовки может проводиться экспресс-аудит бухгалтерского учета, затрагивающий счета-фактуры, регистры, проводки и расчеты с контрагентами. Чем больше сумма к возмещению, тем выше значение точности и согласованности этих данных при камеральной проверке.
Что такое возмещение НДС
НДС к возмещению появляется, если входной налог, который компания имеет право принять к вычету, превышает начисленный НДС с продаж за тот же налоговый период.
Предположим, организация приобрела товар и получила счета-фактуры с входным НДС на 900 000 рублей. За квартал с реализации она начислила 600 000 рублей. Если все условия для вычета выполнены, разница в размере 300 000 рублей может быть заявлена к возврату.
Возмещение не является льготой или компенсацией расходов компании. По сути, это возврат части ранее уплаченного поставщикам налога, которую налогоплательщик имеет право принять к вычету.
Необходимо различать право на вычет и право получить деньги. Вычет сначала должен быть корректно отражен в декларации, а затем пройти налоговый контроль.
Суть механизма и условия для его получения
Для возврата должны одновременно выполняться базовые условия принятия входного НДС к вычету. Товар, работа, услуга или имущественное право должны быть приобретены для облагаемой деятельности, приняты к учету, а у компании должны быть корректно оформленные документы.
Ключевое значение имеет счет-фактура поставщика либо другой предусмотренный законодательством документ. Ошибка в существенных реквизитах может стать причиной дополнительных вопросов во время проверки.
Кроме того, инспекция анализирует реальность самой операции. Недостаточно иметь формально правильный документ. Сделка должна иметь деловую цель, фактическое исполнение и подтверждаться платежами, договорами, накладными, актами и другими материалами.
Возмещение возможно только в пределах суммы, которая подтверждена налоговым учетом. Если часть вычетов инспекция снимает, возвращаемая сумма уменьшается.
Кто может возместить НДС
Право возникает у налогоплательщика, который исчисляет налог и имеет законные вычеты. Чаще всего это организации и ИП на общей системе, а также плательщики на специальных режимах в случаях, когда законодательство возлагает на них обязанности по НДС.
Сам по себе факт приобретения товаров с налогом еще не дает права требовать деньги из бюджета. Необходимо, чтобы вычет относился к облагаемой деятельности и был заявлен в установленном порядке.
Плательщики НДС с правом на возврат
- Типичная ситуация возникает у компаний, которые активно инвестируют, закупают крупные партии продукции или оборудование, но в текущем квартале имеют относительно небольшую реализацию.
- Возмещение также часто встречается у экспортеров. При реализации товаров на экспорт применяется ставка 0%, поэтому начисленный налог может быть небольшим или отсутствовать, тогда как значительная сумма входного НДС по закупкам сохраняется.
- Еще один распространенный сценарий – начало крупного проекта. Компания покупает оборудование, оплачивает подрядчиков и принимает значительный входной налог, но продажи начнутся только через несколько месяцев.
Во всех случаях принцип один: налоговый вычет превышает начисленный налог.
Как вернуть НДС: пошаговый алгоритм
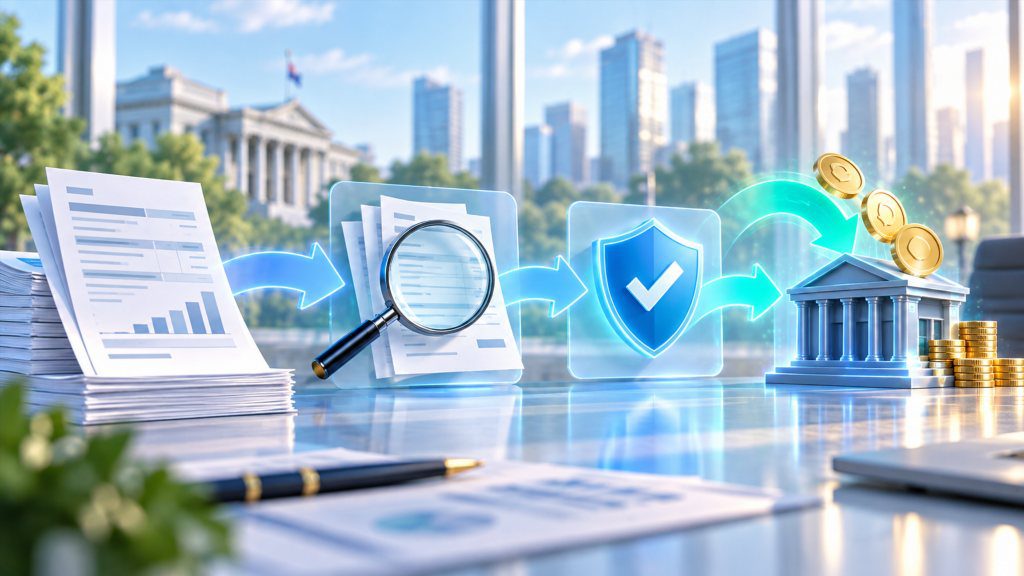
Процедура начинается с подготовки декларации. Ошибка на первом этапе может привести к требованию пояснений, продлению проверки или частичному отказу.
До отправки отчетности рекомендуется проверить книгу покупок, книгу продаж, счета-фактуры, взаиморасчеты и проводки по НДС.
Этап 1. Подготовьте и подайте декларацию
Сумма к возврату отражается в декларации по НДС за соответствующий квартал. Данные должны совпадать с регистрами бухгалтерского учета и документами, подтверждающими право на вычет.
До отправки нужно проверить:
- счета-фактуры поставщиков;
- даты принятия товаров или услуг к учету;
- корректность ИНН и КПП контрагентов;
- суммы и ставки НДС;
- книгу покупок и книгу продаж;
- отсутствие задвоенных документов.
Если декларация уже подана, но позже обнаружена существенная ошибка, может потребоваться уточненная декларация. Это, как правило, влияет на ход уже начатой проверки.
Этап 2. Пройдите камеральную проверку в ИФНС
После получения декларации инспекция начинает камеральный контроль. Стандартный срок проверки декларации по НДС составляет два месяца. Если обнаружены признаки возможного нарушения, период может быть продлен до трех месяцев.
Инспекция сопоставляет сведения компании с данными поставщиков и покупателей. Автоматизированная система позволяет видеть расхождения между книгами покупок и продаж разных налогоплательщиков.
Во время проверки налоговая может направить требование о предоставлении пояснений или документов. Его нельзя игнорировать даже в ситуации, когда бухгалтер уверен в правильности учета.
Чем крупнее заявленная сумма и сложнее цепочка поставщиков, тем выше вероятность дополнительных вопросов.
Этап 3. Дождитесь решения налоговой
Если нарушений не выявлено, инспекция принимает решение о возмещении заявленной суммы.
Если проверка обнаружила проблемы только по части вычетов, решение может быть частичным. Например, из заявленных 4 млн рублей инспекция подтверждает 3,4 млн рублей, а еще 600 тыс. считает неподтвержденными.
При выявлении нарушений оформляются результаты проверки, и налогоплательщик получает возможность представить возражения.
Важно внимательно изучить основания претензий. Иногда вопрос можно решить документами, которые не были представлены первоначально.
Этап 4. Получите деньги
После подтверждения возмещение учитывается на едином налоговом счете. Если оно формирует положительное сальдо ЕНС, им можно распорядиться.
Компания вправе оставить деньги на счете для будущей уплаты налогов либо подать заявление на возврат на банковский счет.
Если на ЕНС есть обязательства, положительное сальдо используется с учетом действующих правил единого налогового счета. Поэтому решение о возмещении не всегда означает, что вся заявленная сумма сразу поступит на расчетный счет.
Как быстро вернуть НДС: сроки и определяющие факторы
Фактический срок зависит от выбранного порядка, качества документов и результатов контроля.
Если используется общий порядок, основное время занимает камеральная проверка. Если компания подходит под заявительный порядок, возврат можно получить раньше ее завершения.
Стандартные сроки возмещения по общему порядку
Основной этап – камеральная проверка декларации. Ее стандартный срок составляет два месяца со дня представления декларации в предусмотренном НК РФ порядке. Если инспекция видит признаки нарушения, период может быть увеличен до трех месяцев. На практике срок зависит и от поведения компании. Если налоговая направила требование, а ответ подготовлен с опозданием или содержит неполные сведения, процедура усложняется. Инспекция также может завершить проверку раньше установленного максимального периода, если уровень налогового риска невысок и противоречий в данных нет.
Ускоренный, или заявительный, порядок
Заявительный порядок позволяет получить возмещение до завершения камеральной проверки.
В 2026 году продолжает действовать специальная возможность для налогоплательщиков, которые не находятся в процессе реорганизации или ликвидации и в отношении которых не возбуждено дело о банкротстве. При выполнении установленных условий они могут использовать заявительный порядок в пределах определенной величины без банковской гарантии или поручительства. Предельная сумма в таком случае связана с объемом налогов и страховых взносов, уплаченных налогоплательщиком за предыдущий календарный год. Для суммы сверх доступного лимита могут применяться другие основания заявительного порядка, в том числе банковская гарантия или поручительство при соблюдении требований НК РФ. Заявление подается в электронной форме в установленный срок после декларации. Но ускоренное получение денег не отменяет последующую проверку. Если инспекция позже установит, что налог был возмещен необоснованно, решение может быть отменено полностью или частично, а излишне полученные средства придется вернуть.
Почему могут отказать в возврате НДС
Сам факт наличия входного налога не гарантирует результат. Основная задача инспекции – убедиться, что вычет законный и хозяйственные операции реальны. Причиной отказа может стать как техническая ошибка, так и серьезный вопрос к контрагенту.
Типичные ошибки в документах
- Часто проблема начинается с обычных расхождений. В декларации указана одна сумма, в книге покупок другая, а поставщик отразил операцию в ином квартале.
- Инспекция также обращает внимание на ошибки в счетах-фактурах, отсутствие первичных документов, неверное отражение возвратов и корректировочных операций.
- Еще одна распространенная ситуация – компания заявляет вычет раньше, чем выполнены условия для его принятия.
Если принятый к учету документ оформлен с недостатками, необходимо оценить, являются ли они существенными для вычета.
Когда поставщик – «однодневка»
Особенно рискованная ситуация возникает, когда в цепочке появляется техническая компания, которая не имеет сотрудников, имущества или ресурсов для исполнения сделки. Само по себе нарушение поставщика не означает автоматический отказ добросовестному покупателю. Однако налоговая будет проверять реальность операции и проявление коммерческой осмотрительности.
Компания должна быть готова показать, как выбирался контрагент, кто вел переговоры, как доставлялся товар, где он хранился и как использовался дальше. Поэтому перед крупной сделкой полезно проверять поставщика не формально, а с учетом реального бизнес-риска.
Расхождения в АСК НДС
Одна из самых частых причин требований – так называемый налоговый разрыв. Он возникает, когда сведения покупателя и продавца не совпадают. Например, покупатель заявляет вычет на 500 000 рублей, а поставщик не отражает соответствующую реализацию. Для системы это значит, что цепочка требует дополнительного анализа. Причина не всегда связана с уклонением от уплаты налога. Возможна ошибка в номере счета-фактуры, периоде, стоимости операции или ИНН. Но пока расхождение не объяснено, проверка может затянуться.
Что делать при отказе: возражения и обжалование
Если инспекция не подтверждает часть вычетов, сначала нужно изучить акт и доказательства, на которые она ссылается.
Компания вправе подготовить письменные возражения, приложить документы и пояснить экономическую суть спорных операций.
Если итоговое решение остается неблагоприятным, используется процедура обжалования в вышестоящий налоговый орган, а затем при необходимости – судебная защита.
На этом этапе критично работать не с общими заявлениями вроде «операция была реальной», а с конкретными доказательствами: договором, перевозкой, платежами, перепиской, складскими документами и дальнейшей реализацией товара.
Возмещение НДС при экспорте
Экспорт – один из наиболее характерных случаев, когда появляется значительная сумма к возврату. Причина заключается в сочетании входного налога по закупкам и нулевой ставки при реализации за пределы РФ при выполнении установленных условий.
Однако ставка 0% не применяется автоматически. Ее необходимо подтвердить.
Особый порядок для сырьевого экспорта
Для сырьевых товаров действуют особенности момента принятия входного налога к вычету.
- Если экспорт относится к сырьевым товарам из установленного перечня, вычеты, связанные с экспортной операцией, привязаны к моменту определения налоговой базы по экспорту.
- Если ставка 0% подтверждена в установленный срок, входной налог принимается к вычету на последнее число квартала, в котором собран необходимый пакет подтверждений.
- Если установленный срок истек, а документы не собраны, действуют правила для неподтвержденного экспорта.
Для несырьевых товаров подход к входным вычетам в ряде случаев отличается, поэтому бухгалтеру важно заранее определить категорию экспортируемой продукции.
Подтверждение нулевой ставки
Экспортер должен подтвердить право применять ставку 0%. Для стандартного вывоза товаров за пределы ЕАЭС действует срок 180 календарных дней с даты помещения продукции под соответствующую таможенную процедуру.
Значительная часть подтверждения сейчас строится через электронные реестры. Налоговая может дополнительно запросить отдельные документы, сведения из которых включены в реестр.
Для торговли внутри ЕАЭС используется собственный набор подтверждений, включая сведения о ввозе товара и уплате косвенных налогов в государстве покупателя.
Если ставка не подтверждена вовремя, налоговая база определяется по правилам неподтвержденного экспорта. После получения необходимых подтверждений уплаченный налог можно принять к вычету в установленном порядке.
Альтернатива возмещению: перенос вычетов на будущее
Не каждая компания стремится сразу возвращать деньги. Иногда собственник предпочитает уменьшить будущие платежи, а не проходить процедуру возмещения.
Такой подход возможен для части вычетов, но решение нужно принимать до заполнения декларации.
Как перенести вычеты и зачем это нужно
По общему правилу многие вычеты по приобретенным товарам, работам, услугам и имущественным правам можно заявлять в пределах трех лет после принятия соответствующих объектов к учету.
Например, компания получила право на вычет 1 млн рублей, но в текущем квартале начисленный НДС составляет только 200 000 рублей. Вместо образования крупной суммы к возврату часть вычетов можно перенести на следующие периоды, если конкретный вид вычета допускает такой перенос. Так поступают, когда ожидается рост продаж в ближайших кварталах и компания хочет использовать входной налог для уменьшения будущих начислений. Однако экономический смысл нужно оценивать отдельно. Отказ от возврата означает, что деньги остаются фактически замороженными до будущих периодов.
Что переносить нельзя
Трехлетнее правило применяется не ко всем видам вычетов.
Для отдельных операций НК РФ устанавливает специальные сроки. Это касается, например, некоторых вычетов с авансов, командировочных расходов, представительских расходов и отдельных экспортных операций. Поэтому нельзя взять любую сумму из книги покупок и произвольно перенести ее на несколько кварталов. Перед переносом нужно определить основание конкретного вычета и проверить применимый к нему срок. Если в учете уже есть противоречия, сначала лучше разобраться с ними. Материал об обязательном бухгалтерском аудите может помочь понять, какие участки учета обычно требуют отдельной проверки.
Частые вопросы
- Что означает НДС к возмещению в декларации?
Это значит, что заявленные налоговые вычеты превышают начисленный налог за соответствующий период. После проверки подтвержденная разница может сформировать положительное сальдо ЕНС. - Возврат автоматически поступает на расчетный счет?
Нет. После подтверждения деньги учитываются через единый налоговый счет. Чтобы получить положительное сальдо на банковский счет, необходимо распорядиться им в установленном порядке. - Сколько длится камеральная проверка?
Стандартный срок проверки декларации по НДС составляет два месяца. При наличии признаков возможных нарушений он может быть продлен до трех месяцев. - Можно ли вернуть деньги до окончания проверки?
Да, для этого существует заявительный порядок. В 2026 году часть налогоплательщиков может использовать его без банковской гарантии в пределах установленного лимита при соблюдении необходимых условий. - Почему ИФНС запрашивает документы у поставщика?
Инспекция проверяет цепочку формирования вычета. Если покупатель заявляет счет-фактуру, а данные продавца с ним не совпадают, появляется основание для дополнительного контроля. - Можно ли получить частичное возмещение?
Да. Если одна часть вычетов подтверждена, а по другой возникли претензии, налоговый орган может принять решение о частичном возврате. - Нужно ли делать специальную бухгалтерскую проводку для возврата?
Бухгалтерские проводки зависят от используемой учетной системы и движения по ЕНС. Нельзя отражать возврат произвольной проводкой только на основании поданной декларации. Сначала нужно учитывать принятое решение налогового органа и фактическое движение денежных средств. - Всегда ли выгоднее заявлять возврат сразу?
Нет. Если сумма небольшая, а в следующем квартале ожидается значительный НДС к уплате, иногда рациональнее перенести допустимые вычеты. Но если сумма существенная, отказ от возмещения может означать длительное отвлечение оборотных средств. - Насколько опасна крупная сумма к возврату?
Размер сам по себе не является нарушением. Но крупное возмещение означает повышенное внимание к подтверждающим документам и цепочке контрагентов. Поэтому до подачи декларации лучше проверить учет, первичку и соответствие данных отчетности. - Можно ли получить возврат при экспорте?
Да. Экспортеры часто получают возмещение из-за применения ставки 0%. Для этого нужно подтвердить нулевую ставку и выполнить условия принятия входного НДС к вычету.